Decidere di sposarsi significa dare inizio a una fase di pianificazione complessa, in cui il desiderio di celebrare un momento unico deve convivere con una gestione attenta delle risorse finanziarie. Spesso, l’accumularsi delle voci di spesa — dalla prenotazione della location ai servizi fotografici — rischia di superare le previsioni iniziali, creando una pressione economica proprio alla vigilia del grande passo.
Per evitare di esaurire la liquidità accumulata, che potrebbe risultare preziosa per l’acquisto della casa o per le prime necessità della vita insieme, molte coppie scelgono oggi di ricorrere a un prestito personale come soluzione per ripartire l’onere dell’evento su un arco temporale più esteso. Questa strategia permette di sostenere i costi dell’organizzazione senza intaccare i risparmi personali, trasformando un esborso concentrato in una serie di rate mensili proporzionate alle proprie entrate e decisamente più gestibili nel lungo periodo.
Pianificare il budget senza intaccare il futuro
Organizzare la cerimonia ideale non implica necessariamente affrontare sacrifici economici drastici, a patto di muoversi con una pianificazione oculata fin dai primi mesi.
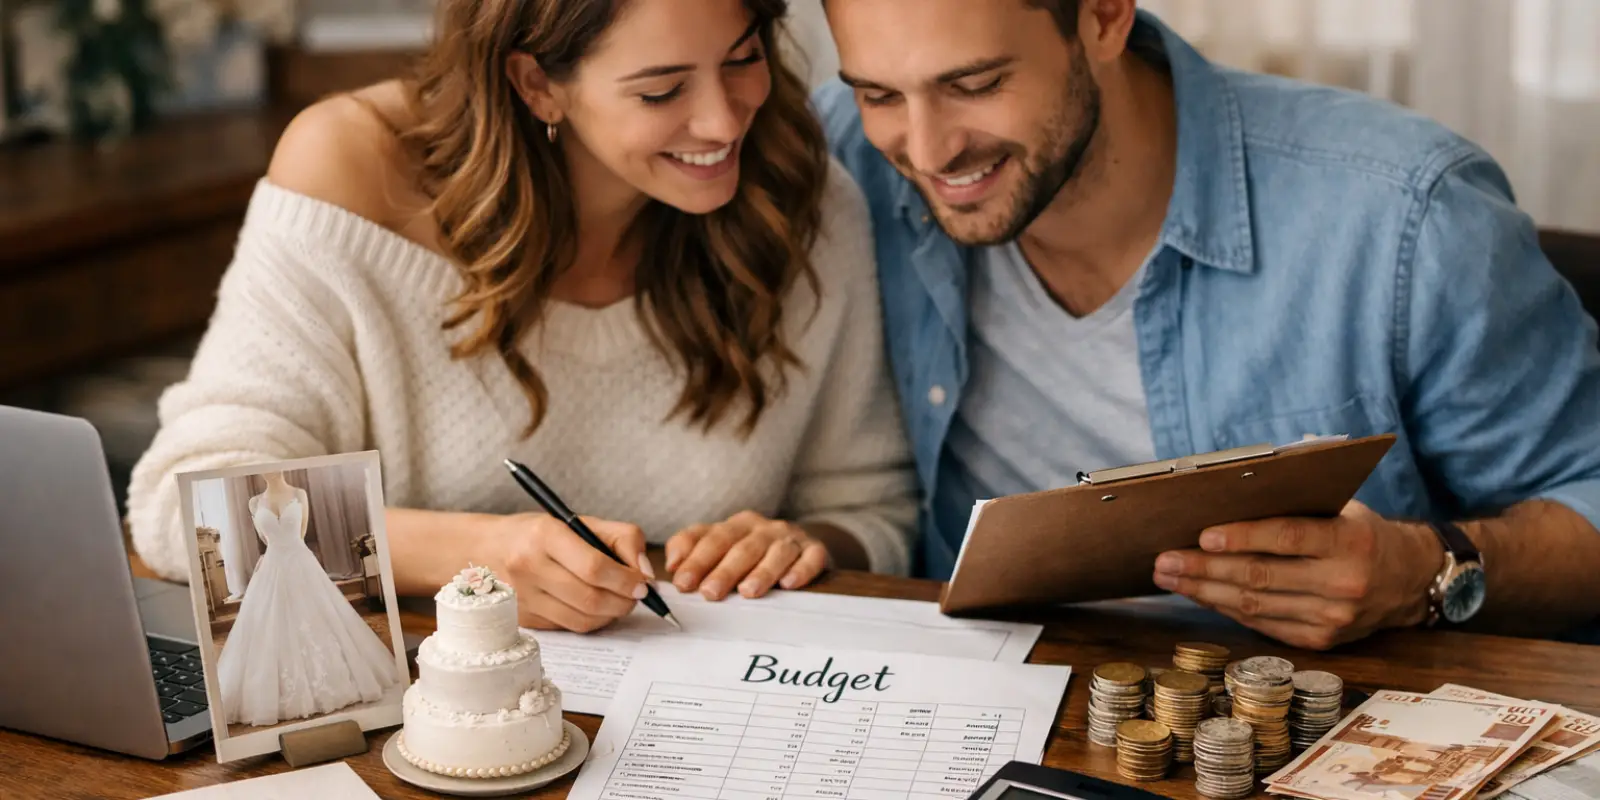
Il passaggio fondamentale risiede nella stesura di un preventivo di bilancio che includa ogni aspetto del ricevimento e degli allestimenti, fornendo una visione d’insieme dell’impegno finanziario totale.
Valutare l’accesso a un prestito personale consente alla coppia di modulare l’uscita monetaria, evitando lo stress derivante dal dover saldare conti importanti in un’unica soluzione a ridosso della data delle nozze. Questa scelta si rivela lungimirante per chi desidera mantenere intatta la propria riserva di capitale, garantendo una maggiore serenità durante i preparativi e una base solida su cui costruire il domani.
La dilazione dei pagamenti offre inoltre una maggiore libertà nella scelta dei fornitori, permettendo di non rinunciare alla qualità dei servizi desiderati.
A cosa prestare attenzione prima della sottoscrizione
Quando si decide di finanziare i costi del matrimonio, è essenziale confrontare con estrema attenzione le diverse proposte di credito disponibili sul mercato.
La convenienza di un prestito personale dipende in larga misura dalla valutazione del Tasso Annuo Effettivo Globale (TAEG), l’indicatore che esprime il costo reale dell’operazione comprensivo di interessi e oneri accessori. È opportuno poi verificare la flessibilità del piano di ammortamento, controllando la presenza di opzioni per l’estinzione anticipata senza penali o la possibilità di modificare l’importo della rata qualora variassero le entrate familiari.
Analizzare con cura le clausole contrattuali permette di prevenire imprevisti e di assicurare che il debito contratto rimanga sempre entro i limiti della sostenibilità, senza gravare eccessivamente sullo stile di vita della coppia negli anni successivi all’evento.
Verso il grande giorno con serenità finanziaria
L’utilizzo consapevole degli strumenti di credito può quindi trasformare la preparazione del matrimonio in un’esperienza priva di ansie economiche, lasciando spazio unicamente alla gioia dei preparativi.
Una gestione razionale del budget, supportata dalla scelta di dilazionare i costi, infatti, può garantire che la cerimonia rispecchi i desideri della coppia senza minare la stabilità dei mesi a venire. Con la giusta informazione sui parametri finanziari e una visione chiara delle proprie possibilità, il percorso verso l’altare diventa un’occasione per consolidare anche le competenze nella gestione del patrimonio familiare.
La riuscita dell’evento risiede nella capacità di armonizzare i sogni con una struttura economica solida, permettendo agli sposi di iniziare il loro viaggio insieme con la sicurezza di aver preso le decisioni migliori per il loro presente e per il loro futuro.